Règle 50/30/20 : comment l’appliquer à votre salaire
Comment fonctionne la règle 50/30/20, quelles dépenses vont dans chaque partie, des exemples avec un salaire de 1 800 € et que faire si le calcul ne tient pas dans votre ville.
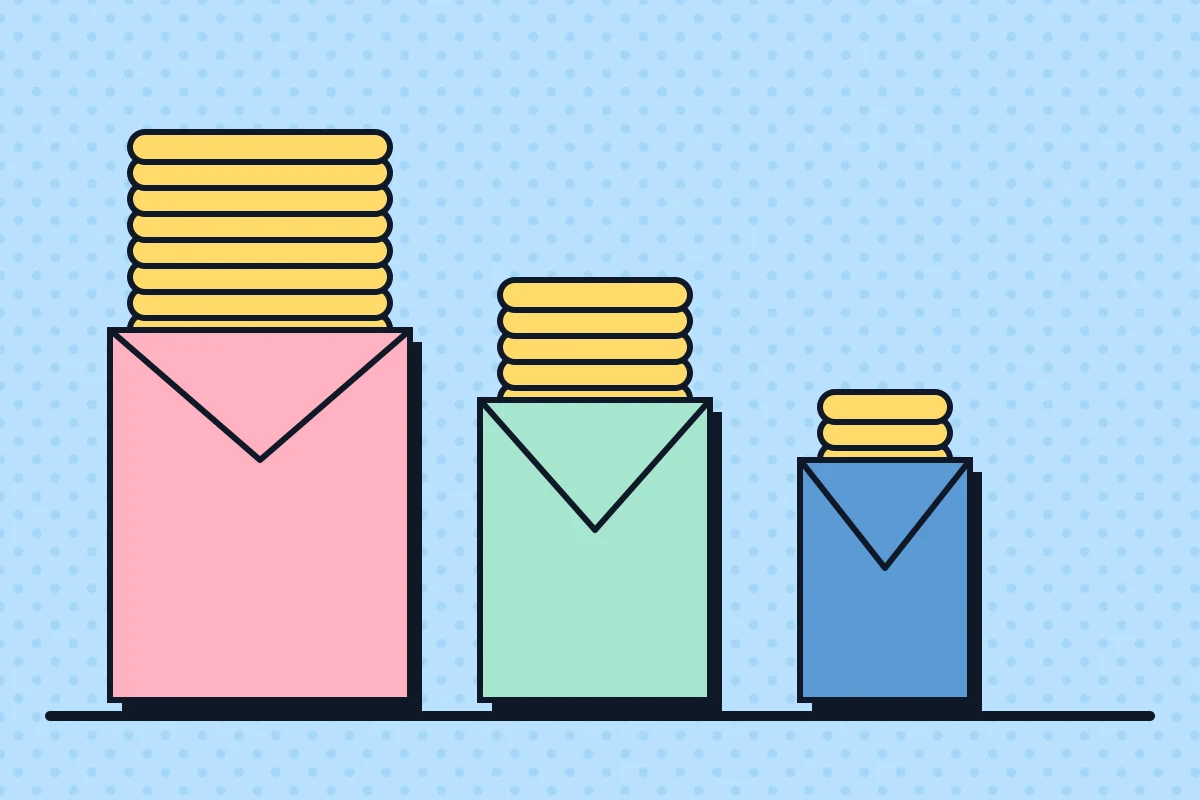
La règle 50/30/20 répartit votre salaire net en trois parties : 50 % pour les besoins, 30 % pour les envies et 20 % pour l’épargne et les dettes. Elizabeth Warren et sa fille, Amelia Warren Tyagi, l’ont popularisée dans leur livre All Your Worth, en 2005.
Elle fonctionne parce que vous n’avez que trois chiffres à surveiller, au lieu de quinze catégories.
Un exemple avec 1 800 € par mois
| Partie | % | Par mois |
|---|---|---|
| Besoins | 50 % | 900 € |
| Envies | 30 % | 540 € |
| Épargne et dettes | 20 % | 360 € |
Faites le calcul avec votre salaire dans le calculateur 50/30/20.
Ce qui va dans chaque partie
Besoins (50 %). Ce que vous devriez continuer à payer même sans emploi : loyer ou crédit, électricité, eau, gaz, courses, transport pour aller travailler, assurances obligatoires et paiement minimum de vos dettes.
Envies (30 %). Ce que vous pourriez arrêter de payer si nécessaire : restaurants, voyages, vêtements en plus, plateformes de séries, salle de sport ou une voiture plus belle que nécessaire.
Épargne et dettes (20 %). Épargne de précaution, placements et ce que vous remboursez en plus pour solder une dette plus vite.
La frontière n’est pas toujours nette. Les courses sont un besoin, mais le bon vin dans le chariot est une envie. Inutile de séparer chaque ticket. Choisissez une règle et gardez-la.
Si le calcul ne tient pas
Avec un salaire moyen dans une ville chère, le loyer à lui seul mange presque tous les 50 %. Cela ne veut pas dire que vous vous y prenez mal : la règle est un point de départ.
Avec 1 800 €, ces répartitions donnent :
| Répartition | Besoins | Envies | Épargne |
|---|---|---|---|
| 50/30/20 | 900 € | 540 € | 360 € |
| 60/20/20 | 1 080 € | 360 € | 360 € |
| 70/20/10 | 1 260 € | 360 € | 180 € |
Essayez de protéger l’épargne. S’il faut réduire, commencez par les envies, et ne baissez l’épargne qu’en dernier recours.
Comment l’appliquer au quotidien
- Calculez vos trois chiffres.
- Programmez un virement de 20 % le jour de la paie.
- Créez vos catégories et répartissez entre elles les 50 % et les 30 %.
- Notez vos dépenses et vérifiez chaque semaine où vous en êtes.
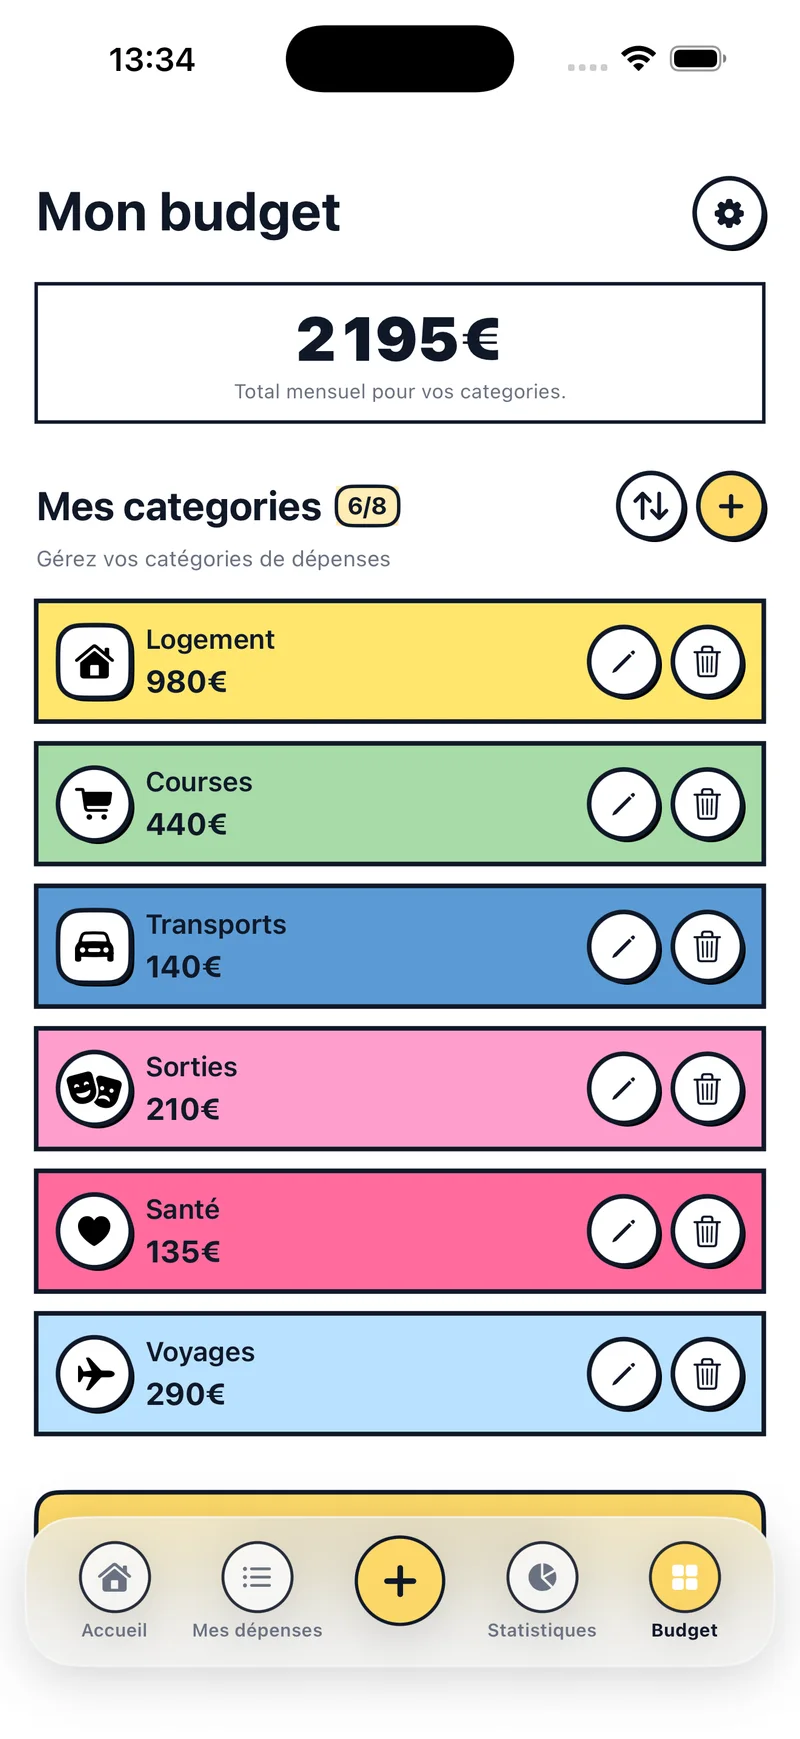
C’est la dernière étape qui décide si cela marche. Dans Budget Pop, chaque catégorie a son budget et se remplit de couleur au fil des dépenses. Pour entrer dans le détail, suivez les étapes de comment faire un budget mensuel.
Questions fréquentes
Et si je touche un 13e mois ? Ajoutez-le à l’année et divisez par douze, ou appliquez la règle à ce versement.
Le crédit immobilier est-il un besoin ou une dette ? La mensualité est un besoin. Ce que vous remboursez en plus va dans épargne et dettes.