Comment faire un budget mensuel en 6 étapes
Calculez ce qui rentre, séparez les dépenses fixes, répartissez le reste par catégorie et faites le point en fin de mois. Avec un exemple réel à 1 900 € par mois.
Faire un budget vous prend moins d’une heure, et le premier n’a pas besoin d’être parfait. Il s’agit de décider à quoi sert chaque euro avant le début du mois, puis de vérifier si cela a été respecté. Ces étapes valent pour un budget personnel, familial ou celui du foyer.
Prenons un exemple : une personne qui gagne 1 900 € par mois.
1. Notez ce qui rentre vraiment
Prenez l’argent qui arrive sur votre compte, après impôts. Si vous touchez un 13e mois, ajoutez-le à l’année et divisez par douze, ou gardez-le pour les grosses dépenses.
Si vos revenus varient d’un mois à l’autre, prenez comme base le mois le plus faible des douze derniers. Ce qui rentre en plus va à l’épargne.
2. Regardez ce que vous avez dépensé ces trois derniers mois
Ouvrez vos relevés bancaires et classez-les en grands groupes. Attendez-vous à quelques surprises, souvent sur les restaurants, les achats en ligne et les abonnements. Ce chiffre réel est votre point de départ, et il est bien plus fiable que ce que vous croyez dépenser.
3. Sortez d’abord les dépenses fixes
Loyer ou crédit, électricité, internet, assurances, salle de sport. C’est de l’argent qui a déjà une destination. Les paiements annuels ou trimestriels comptent aussi : ramenez-les à leur coût mensuel avec le calculateur de dépenses fixes et mettez cette somme de côté chaque mois.
4. Répartissez le reste par catégorie
Six ou sept catégories suffisent. Voici notre exemple :
| Catégorie | Par mois |
|---|---|
| Logement | 750 € |
| Alimentation | 300 € |
| Énergie et eau | 110 € |
| Transport | 80 € |
| Loisirs | 150 € |
| Épargne | 250 € |
| Autres | 120 € |
| Total | 1 760 € |
Il reste 140 € à répartir. Vous pouvez les garder comme marge pour les imprévus ou augmenter l’épargne. Si vous ne savez pas par où commencer, la règle 50/30/20 donne un premier repère. Vous pouvez faire ces calculs dans notre modèle de budget mensuel.
5. Traitez l’épargne comme une dépense
Si vous épargnez ce qui reste en fin de mois, bien souvent il ne restera rien. Programmez un virement le jour de la paie et faites votre budget avec le reste. Si vous n’avez pas encore de matelas de sécurité, commencez par une épargne de précaution.
6. Notez vos dépenses et faites le point en fin de mois
C’est là que la plupart des budgets sont abandonnés. Noter chaque dépense sur le moment prend quelques secondes ; si vous attendez le dimanche, vous en oubliez la moitié.
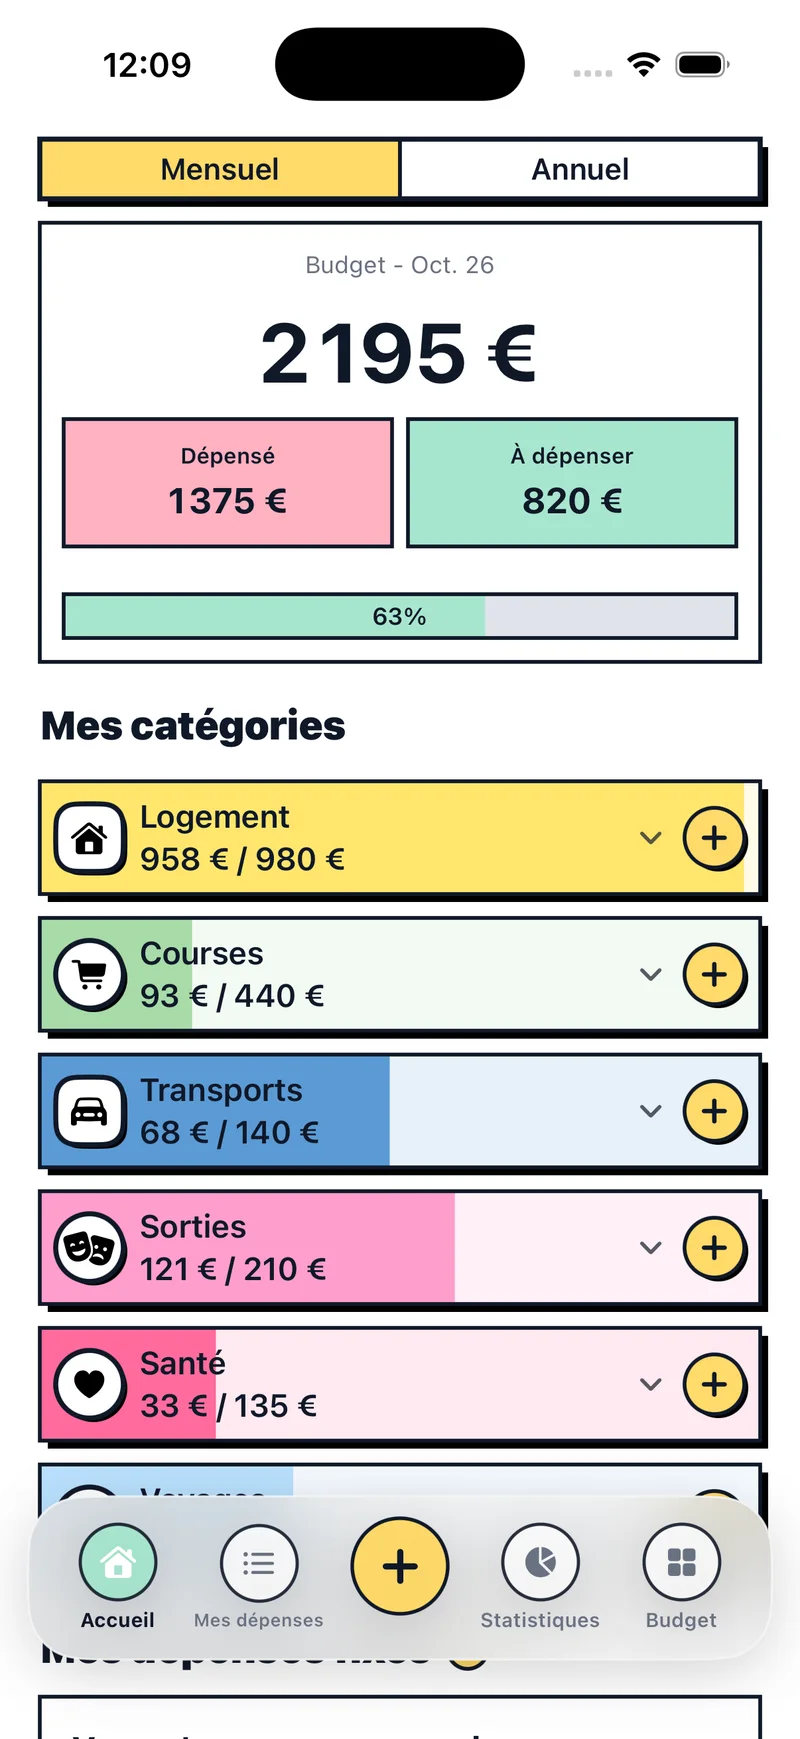
Dans Budget Pop, vous touchez le +, vous saisissez le montant et vous choisissez la catégorie. Chaque catégorie se remplit de couleur : vous voyez ce qu’il reste sans faire de calcul.
À la fin du mois, comparez le prévu et le dépensé. Si vous dépassez sur l’alimentation trois mois de suite, ce budget n’est pas réaliste : augmentez-le et réduisez ailleurs.
Erreurs fréquentes
- Oublier les dépenses qui ne sont pas mensuelles. L’assurance auto, les cadeaux de Noël ou l’entretien de la chaudière reviennent chaque année. Prévoyez une catégorie.
- Mettre des chiffres trop optimistes. Si vous dépensez 400 € en alimentation, un budget de 200 € ne tiendra qu’une semaine. Baissez peu à peu.
- Avoir trop de catégories. Si vous hésitez à chaque dépense, il y en a trop.
- Abandonner au premier mauvais mois. Un mois avec une panne ou des vacances ne gâche rien. Le mois suivant, vous repartez à zéro.
Source : Consumer.gov, Making a Budget. Les chiffres sont un exemple.